


多晶硅 (Per KG) |
| 项目 | 高点 | 低点 | 均价 | 涨跌幅 | |
 | N型复投料 (RMB) | 45 | 33 | 33.5 |  ( 0.0 % ) |
| N型致密料 (RMB) | 43 | 32 | 32.5 | ( 0.0 % ) |
| N型颗粒硅 (RMB) | 41 | 30 | 31 | ( 0.0 % ) |
 | 非中国区多晶硅 (USD) | 22 | 13.1 | 17.5 | ( 0.0 % ) |
硅片 (Per Pcs.)2026/10/21更新
| 项目 | 高点 | 低点 | 均价 | 涨跌幅 | |
| N型183单晶硅片-183mm/130μm (RMB) (RMB) | 1 | 0.95 | 1 | ( 0.0 % ) |
| N型210单晶硅片-210mm/130μm (RMB) | 1.2 | 1.08 | 1.13 | ( 0.0 % ) |
| N型210R单晶硅片-210*182mm/130μm (RMB) | 1.05 | 1 | 1.02 | ( 0.0 % ) |
电池片 (Per Watt)2026/10/21更新
| 项目 | 高点 | 低点 | 均价 | 涨跌幅 | |
| M10L 单晶TOPCon电池片 (RMB) | 0.3 | 0.29 | 0.3 | ( 0.0 % ) |
| G12 单晶TOPCon电池片 (RMB) | 0.3 | 0.29 | 0.295 | ( 0.0 % ) |
| G12R 单晶TOPCon电池片 (RMB) | 0.32 | 0.31 | 0.32 | ( 0.0 % ) |
组件 (Per Watt)2026/10/21更新
| 项目 | 高点 | 低点 | 均价 | 涨跌幅 | |
| 182mm TOPCon 组件 (RMB) | 0.75 | 0.7 | 0.7 | ( 0.0 % ) |
| 210mm HJT 组件 (RMB) | 0.8 | 0.7 | 0.7 | ( 0.0 % ) |
中国区组件价格 (Per Watt)2026/10/21更新
| 项目 | 高点 | 低点 | 均价 | 涨跌幅 | |
| 集中式项目 182-210mm TOPCon组件 (RMB) | 0.72 | 0.65 | 0.7 | ( 0.0 % ) |
| 分布式项目 182-210mm TOPCon组件 (RMB) | 0.75 | 0.67 | 0.72 | ( 0.0 % ) |
光伏玻璃2026/10/21更新
| 项目 | 高点 | 低点 | 均价 | 涨跌幅 | |
| 2.0 mm 双层镀膜 (RMB) | 11 | 10 | 10.5 | ( 0.0 % ) |
| 3.2 mm 双层镀膜 (RMB) | 17.5 | 17 | 17 | ( 0.0 % ) |
| 2.0 背板玻璃 (RMB) | 9 | 8 | 8.5 | ( 0.0 % ) |
10.22光伏价格:多晶硅市场企稳预期增强,下游产业链供需博弈加剧
多晶硅
多晶硅累库趋势延续,本周库存维持在56万吨以上,本月国内多晶硅虽环比减产约2万吨,但相较下游拉晶需求仍稍显过剩。
10月中旬杭州自律会议上,多晶硅企业商定对外销售不低于43元/kg,厂商坚守成本红线挺价维稳,暂无低价抛售行为。下游整体以按需采购为主,仅部分企业开启批量采购,市场成交尚未全面放量。
随着四季度减产措施逐步落地,市场看稳预期明显升温,叠加自律会议形成的价格共识,预计短期多晶硅现货价格以持稳为主。
硅片
当前硅片库存维持在27GW左右,较前期小幅增加,价格整体弱稳。10月硅片排产环比略有下降,叠加多晶硅价格持续高位带来成本支撑,硅片企业挺价意愿有所增强。但从供需来看,硅片供应仍相对充裕,库存水平偏高,价格缺乏实质性反弹动力。
硅片减产幅度不及下游光伏电池,高库存背景下仍存在累库风险;同时,终端需求支撑有限,后续存在回落可能,进一步弱化采购需求;此外,光伏电池价格存在下行风险,或将拖累硅片价格。
整体来看,后续多晶硅高价体系能否确立,将成为硅片价格走势的关键。若多晶硅现货价格维持高位,硅片价格有望企稳;若多晶硅挺价未能持续,硅片仍面临弱势震荡下行压力,但下跌空间有限。
光伏电池
当前光伏电池库存约为6—7天,较上周继续下降,出货压力有所缓解。10月光伏电池排产环比明显下降,供需关系边际改善,市场价格整体趋稳。
但不同尺寸产品表现分化。其中,部分专业电池片企业减少183尺寸产品排产,市场供应有所收缩,但需求支撑仍然不足,叠加市场存在个别厂商低价出售海外退回的光伏电池,价格仍有下行压力。
海外市场方面,中东及印度转口需求对210R高效电池片仍有较强拉动作用,但月底需求可能出现回落,210R产品价格面临一定下行风险。
相比之下,四季度国内集中式项目需求释放,210尺寸电池片需求逐渐起量,叠加头部企业存在涨价意愿,短期价格支撑相对较强。
光伏组件
进入四季度,国内集中式项目开工有所改善,210尺寸组件订单交付增加,其他尺寸需求仍然偏弱,终端多以刚需及前期中标订单交付为主,整体需求尚未明显回暖。
光伏组件价格博弈进入“明稳暗降”阶段,当前报价与实际成交明显脱节。一线TOPCon报价在0.70-0.72元/W,二线报价低于0.68元/W,实际成交多在0.65-0.69元/W,但现货成交规模有限,终端经销商观望情绪较浓。
整体来看,在需求疲软、成本下行双重压力下,光伏组件价格缺乏支撑,短期存在进一步下探的风险。不过,随着行业反内卷预期增强,企业成本管控及稳价意愿有所提升,后续重点关注相关政策落地及多晶硅价格情况。
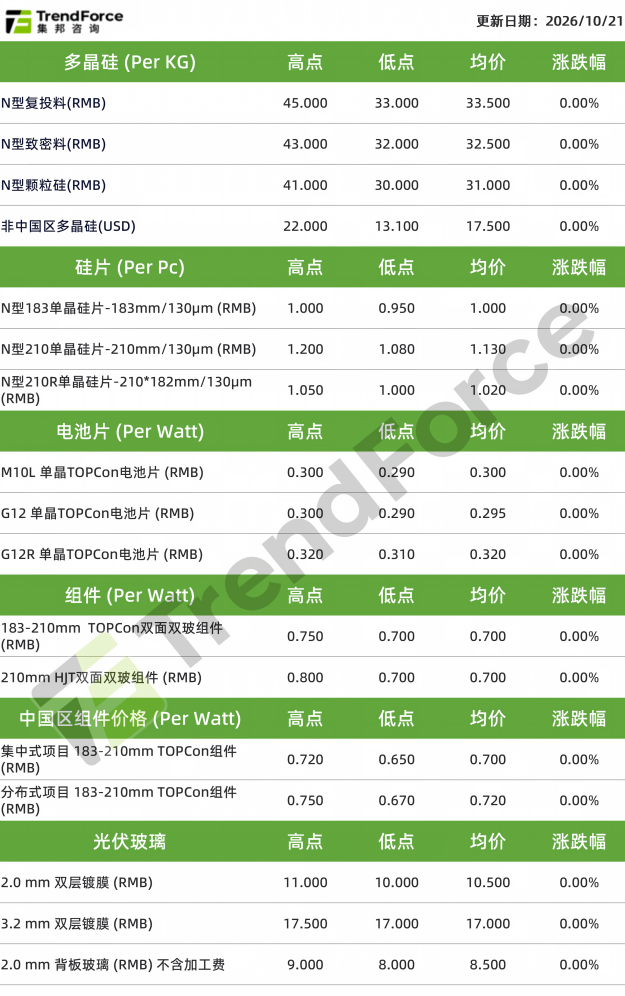
TrendForce集邦咨询原创
EnergyTrend的报价信息,主要由EnergyTrend以电话、问卷、访谈形式取得之交易价格。另一方面,EnergyTrend对于产业链中各环节的交易价格,同时针对买卖双方进行重复确认,以确保价格信息的真实性。
EnergyTrend对于相关信息使用秉持严谨的态度,并严守保密协议。我们将不会针对个别厂商的价格讯息做出任何响应,所揭露的价格将透过统计运算后再予以呈现。
透过我们的合约历史价格数据,并佐以市场供需状况的分析,EnergyTrend可讯速详实的提供给客户有关价格趋势与市场脉动的分析与预测。
备注:
高点:本期此项目合约价的最高点。
低点:本期此项目合约价的最低点。
平均价:本期此项目合约价的平均值。
涨跌幅 = (X-Y)/Yx100% X=该项目本期价格 Y=该项目上期价格
2009年1月起-周历史价格调查 (月报价为基准) (多晶硅-硅硅片-太阳能电池-PV 模块-ASP)
2010年3月起-周历史价格调查 (多晶硅-硅硅片-太阳能电池-PV 模块-ASP)
2011年1月起-周历史价格调查 (多晶硅-硅硅片-太阳能电池-PV模块-薄膜太阳能模块-逆变器)