硅料
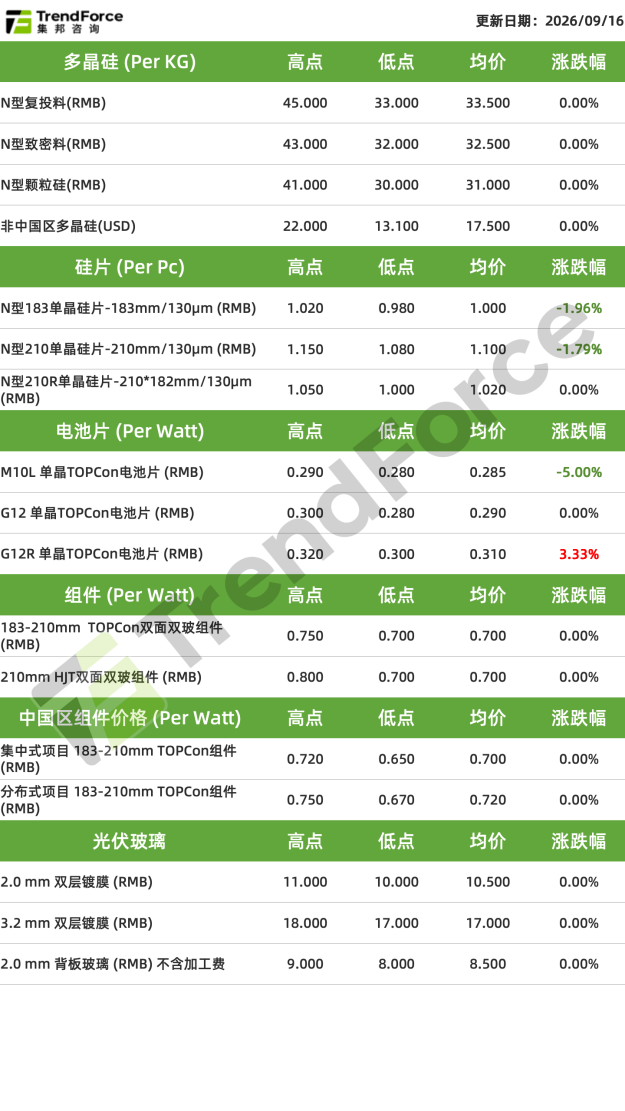
当前硅料库存维持在54万吨以上,库存继续上行,生产端仍有提产,供需过剩压力进一步加剧。多晶硅市场延续强政策预期、弱基本面现实的博弈格局,行业整体观望氛围浓厚。
由于政策尚未完全落地,下游采购仍较谨慎,实际成交以少量订单、特定渠道及期现交易为主,市场尚未形成新的价格体系,整体成交依旧清淡。
与此同时,10月硅料大幅减产预期持续增强,叠加头部企业挺价意愿较强,目前主要企业仍坚守成本线报价,市场暂未出现主动降价让利或低价抛货行为,硅料价格仍处于“有价无市”状态。后续价格体系能否重新建立,仍取决于政策落地及减产执行情况。若实际减产力度不及预期,硅料价格仍存在回落风险。
硅片
当前硅片库存维持在26GW左右,库存呈小幅上升趋势,价格重心持续下移,低价货源进一步释放。尽管硅料价格相对稳定,对硅片价格形成一定支撑,但海外需求走弱以及下游电池价格下行带来的成本传导压力仍在延续。
目前183、210R、210主流成交价格已逐步降至1.00元/片、1.02元/片、1.10元/片,不同尺寸之间价格分化加剧。其中,183尺寸受海外订单萎缩影响,价格下行更为明显。
当前市场对硅料价格坚挺的预期有所增强,对硅片价格形成一定支撑,后续重点关注硅料价格体系变化。若后续硅料高价体系出现松动,硅片价格或进一步跟随下行。
电池片
当前电池片库存维持在8天左右,整体出货压力有所增加,库存呈累积趋势。前期受海外政策推动的备货需求逐步消退,同时报关风险上升及海外终端库存积压,对采购需求形成一定压制。但近期印度市场对210R尺寸需求相对较好,价格接受度有所提升。
当前电池片价格继续呈现分化,183、210价格分别为0.285元/W、0.29元/W,210R价格相对坚挺,并有所反弹至0.31元/W。短期白银价格反弹,对电池片成本形成一定支撑,但在下游需求整体偏弱的情况下,电池片价格仍面临压力,价格延续弱势运行。
组件
当前组件市场仍以国内需求为主,随着电池片价格持续回落,组件成本支撑同步走弱。在反内卷政策预期及硅料新价格体系尚未落地的背景下,组件企业报价仍处高位,头部企业TOPCon报价约0.70-0.72元/W,二线企业报价多在0.68元/W以下,但实际成交有限,市场仍处于有价无市状态。
由于国内终端项目对涨价接受度较低,市场仍有较多低价组件流通,中低效特价组件供应增加。整体来看,上下游仍处于博弈阶段,高价组件成交阻力较大;随着电池价格下行带动组件成本支撑进一步减弱,组件价格仍存在小幅回落压力。后续重点关注反内卷政策实际落地情况。