


多晶硅
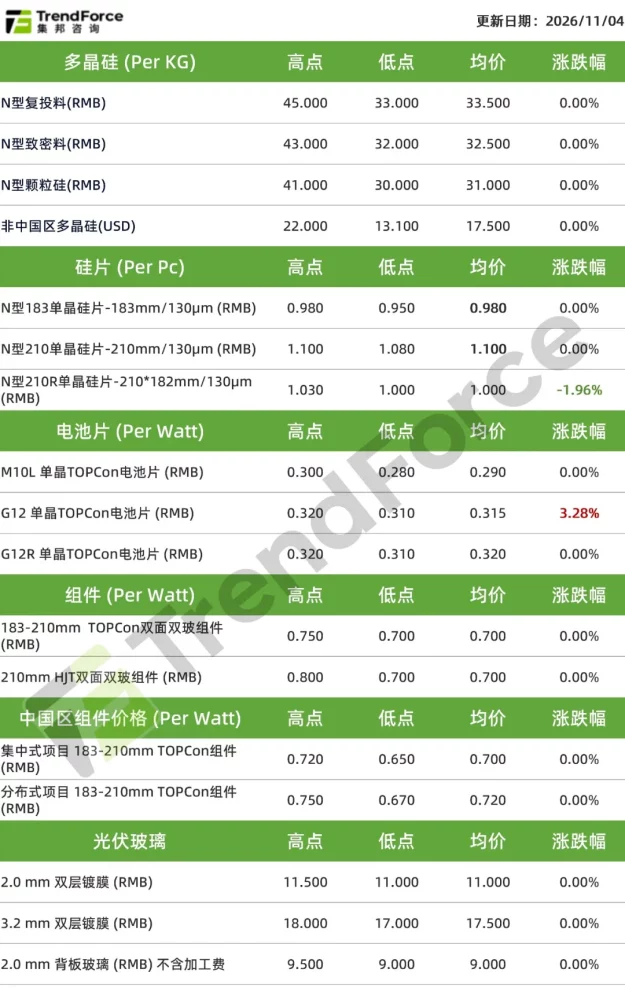
当前多晶硅库存维持在57万吨以上,供需过剩压力依然较大。本月国内多晶硅产量虽环比减产约2万吨,但对比下游拉晶需求仍显过剩,受减产影响,虽累库进度放缓,但累库趋势不变。
目前下游拉晶环节维持按需补库策略,头部厂商致密料报价依然维持40元以上的价格,但期货市场价格明显低于现货厂商报价。随着年底临近,部分企业资金及库存压力逐步增加,叠加下游需求即将进入季节性淡季,不排除个别多晶硅企业降价出货现象,整体多晶硅价格有明稳暗降的风险。
硅片
当前硅片库存维持在27GW左右,整体供给仍较为充裕,而下游电池片需求支撑不足,供需宽松格局尚未改善。受库存压力及下游采购积极性偏弱影响,硅片价格整体延续弱稳运行,部分企业已有低价出货现象。
分尺寸来看,183尺寸硅片下游需求相对疲软,主流价格维持在0.98元/片左右;210R尺寸硅片价格略有下降,主流价格在1元/片左右;210N尺寸则主要受国内集中式项目需求拉动,价格维持在1.1元/片左右。
整体来看,硅片价格仍处于成本支撑与供需压力的博弈之中。若多晶硅现货价格维持高位,硅片价格有望企稳;若多晶硅挺价未能持续,硅片仍面临弱势震荡下行压力,但下跌空间有限。
光伏电池
当前光伏电池库存约为6—7天,有小幅下行趋势,整体出货压力减弱。但不同尺寸产品表现分化。
其中,183尺寸产品受供需双弱影响,价格有下行至0.28-0.29元/W左右;海外市场方面,中东、印度转口需求对210R高效电池片需求延续较好,目前尚未出现回落现象,价格继续维持坚挺,但需警惕后续采购节奏放缓风险;国内市场,四季度集中式项目需求释放,210尺寸电池片需求逐渐起量,供需关系有所收紧,带动价格继续小幅反弹。
后续光伏电池价格走势仍面临一定压力。一方面,上游多晶硅价格若出现松动,光伏电池成本支撑可能减弱;另一方面,随着终端需求进入季节性淡季,光伏电池供需关系或再度转弱,价格或承压。
光伏组件
当前国内集中式光伏项目处于年底安装收尾阶段,210尺寸组件订单交付有所增加,但其他尺寸产品需求仍相对疲弱。终端多以刚需及前期中标订单交付为主,整体交投情绪平淡,光伏组件价格延续弱稳运行,实际成交仍存在一定议价空间。
当前头部企业TOPCon组件报价0.70-0.72元/W,二线企业报价维持0.68元/W左右,继续维持弱稳格局。
展望后市,随着冬季临近及年底阶段性需求逐步回落,光伏组件价格面临下行压力。不过,在政策层面反内卷预期增强、企业成本管控意识提升的背景下,行业稳价意愿有所增强,后续重点关注相关政策落地及多晶硅价格情况。
TrendForce集邦咨询原创

