硅料
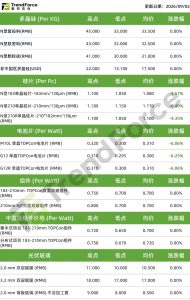
当前硅料端仍处于持续累库状态,生产端继续提产,库存维持在54万吨以上。目前政策调控仍是影响多晶硅价格及上下游交易的核心因素,在相关政策尚未完全落地的情况下,上下游企业仍处于观望状态,实际成交以少量订单、特定渠道交易及期现交易为主,市场尚未形成新的价格体系。
据市场消息,本周或将召开多晶硅企业减产相关会议,希望通过控制多晶硅产量来支撑价格。但目前各企业对于具体的减产计划存在一定分歧,9月份硅料价格能否企稳,仍需重点关注会议后的实际执行情况。若减产力度或执行效果不及预期,在供需过剩压力下,硅料价格仍存在回落风险。
硅片
当前硅片库存维持在24GW左右,前期受海外出口备货带动,库存明显下降。但8月末,随着下游电池片价格和需求快速走弱,硅片价格再次承压,出货难度增加,库存也重新出现累积趋势。
目前,183、210R、210尺寸硅片实际成交价格分别降至1.08元/片、1.10元/片和1.17元/片左右,部分企业仍存在一定让利空间。
前期政策预期带来的涨价情绪快速消退,硅片市场重新回归市场化竞争,价格下行压力仍存。若后续硅料价格难以维持,硅片价格仍可能进一步下行,需重点关注硅料价格变化。
电池片
受美国订单报关风险上升、海外终端库存积压等因素影响,此轮海外备货热潮已明显降温,当前电池片库存仍维持在7-8天。海外订单主要由个别企业通过直销方式出口,前期转口贸易明显减少,整体电池片需求快速走弱。
不同尺寸电池片价格继续分化。其中,183、210R尺寸仍有一定海外需求支撑,企业报价维持在0.31元/W左右,但部分贸易商报价已降至0.30元/W甚至更低;210尺寸电池片主要面向国内项目,需求持续偏弱,部分小厂报价最低已降至0.29元/W左右。
短期来看,若硅料涨价仍无法形成规模化成交,电池价格仍有连带下行风险。
组件
当前组件市场仍以国内需求为主,随着电池片价格快速回落,组件成本支撑明显减弱。在反内卷政策及硅料新价格体系尚未完全落地的情况下,组件企业报价仍维持相对高位,头部企业报价维持在0.72-0.75元/W,二线企业报价维持在0.70元/W左右。
目前,组件价格向下游传导遇阻,终端经销商采购情绪低迷,高价订单尚未出现。国内终端项目对涨价的接受度较低,市场仍有较多低价组件资源流通。
当前,组件市场上下游博弈仍在延续,高价组件成交阻力增大,且随着组件成本支撑减弱,价格仍存在小幅回落风险,后续重点关注反内卷政策落地情况。